
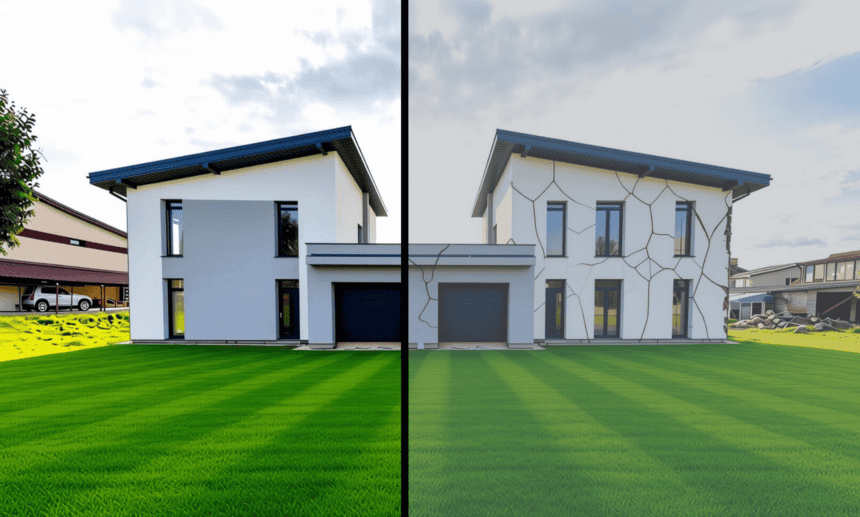
Un même sinistre. Deux maisons voisines. Deux résultats totalement opposés — l’un se règle en 4 mois sans un euro à débourser, l’autre s’enlise pendant plus de trois ans. La différence ? Une simple ligne au bas d’un contrat de financement : la souscription, ou non, d’une assurance dommages ouvrage (DO).
Sans DO : le parcours du combattant de M. Dupont
M. Dupont fait construire sa maison. Le chantier se déroule sans accroc, la réception a lieu dans les temps, quelques réserves mineures sont levées dans l’année via la garantie de parfait achèvement. Tout va bien.
Puis, un an après la réception, des infiltrations apparaissent dans une chambre à l’étage. M. Dupont contacte les artisans. Réponse unanime : personne ne veut intervenir sans passage préalable d’un expert pour déterminer les responsabilités.
À partir de là, l’engrenage judiciaire s’enclenche :
- Mois 1-2 : les moisissures gagnent du terrain, la pièce devient inutilisable — les échéances du prêt continuent de tomber
- Mois 3 : M. Dupont doit engager un avocat spécialisé, monter un dossier, mettre en demeure les entreprises
- Mois 4-6 : sans réaction suffisante, assignation en référé pour obtenir la désignation judiciaire d’un expert
- Mois 6-21 : l’expertise judiciaire se déroule — 15 personnes autour de la table à chaque réunion (parties, avocats, assureurs) — pour un rapport final déposé 15 mois plus tard
- Mois 21-45 : une fois les responsabilités techniques établies (et contestées par les mis en cause), il faut encore assigner les entreprises responsables et attendre l’issue du procès — environ 2 ans de plus, hors appel.
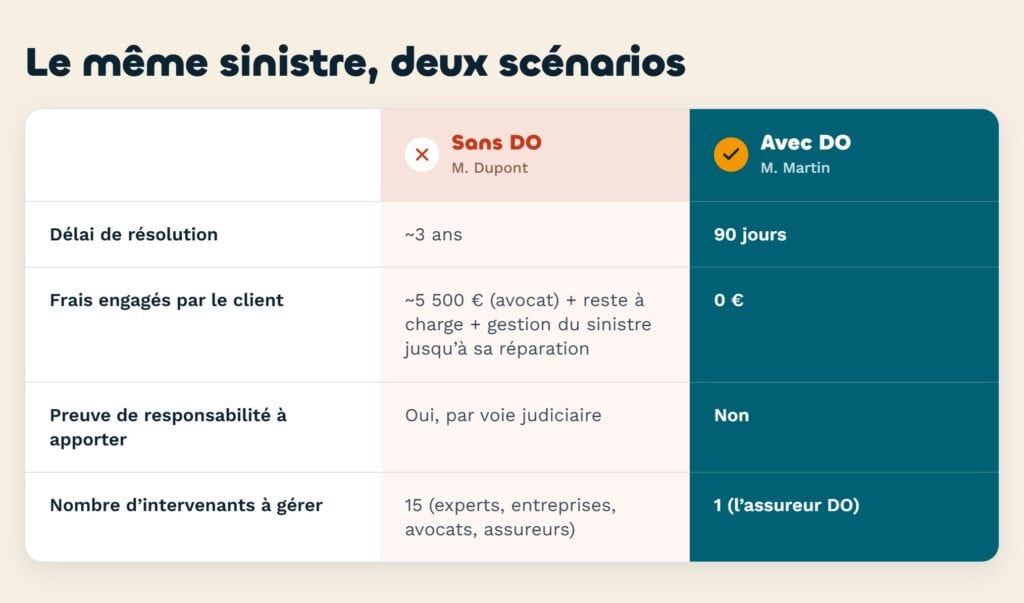
Bilan pour M. Dupont : plus de 3 ans de procédure, une issue incertaine, environ 5 500 € de frais d’avocat à sa charge, et une maison encore endommagée pendant tout ce temps.
Avec DO : la solution de M. Martin en 4 mois
M. Martin, dans une situation en tout point identique, a souscrit une assurance dommages ouvrage lors de son financement, pour 5 200 € TTC.
Face aux mêmes infiltrations, la mécanique est totalement différente :
- Jour 0 : déclaration de sinistre par courrier recommandé, photos à l’appui
- Jour 0-60 : l’assureur DO, tenu par un délai légal maximum de 60 jours, mandate un expert qui examine les désordres
- Jour 60-68 : l’assureur confirme sa prise en charge — les désordres relèvent bien de la garantie décennale
- Jour 68-90: l’assureur propose une indemnisation couvrant l’intégralité des travaux (toiture, peinture, plafond)
- Mois 4 : les travaux sont réalisés et réglés grâce à l’indemnité versée
Bilan pour M. Martin : 4 mois, 0 € déboursé, et aucune obligation de prouver la faute d’un artisan ou d’un maître d’œuvre.
Le match en chiffres
Pourquoi un tel écart ?
La garantie décennale du constructeur (RCD) fonctionne en responsabilité : il faut prouver la faute avant d’obtenir réparation, ce qui suppose une expertise contradictoire puis, en cas de désaccord, une procédure judiciaire.
La DO fonctionne en préfinancement : l’assureur indemnise le maître d’ouvrage sans attendre l’issue de la recherche de responsabilité, puis se retourne lui-même contre les assureurs des constructeurs. C’est ce mécanisme, encadré par le Code des assurances, qui permet de traiter le sinistre en quelques mois plutôt qu’en plusieurs années.
(Les délais légaux mentionnés — 60 jours pour l’expertise, 90 jours pour l’offre d’indemnisation — reposent sur l’article L242-1 du Code des assurances.)
Et pour les établissements bancaires ?
Ce cas illustre un risque souvent sous-estimé : sans DO, un sinistre grave peut fragiliser la capacité de remboursement d’un emprunteur pendant plusieurs années, alors même que les échéances du prêt continuent de courir.